
חשבונית זיכוי: איך מתקנים חשבונית שכבר הופקה
טעות בסכום, עסקה שבוטלה או הנחה שניתנה בדיעבד: חשבונית שכבר יצאה ללקוח מתקנים בחשבונית זיכוי, ולא במחיקה.
מה זה חשבונית זיכוי
חשבונית זיכוי היא מסמך שמבטל או מקטין חשבונית מס שכבר הופקה. בהוראות ניהול הספרים היא נקראת הודעת זיכוי. היא מתייחסת לחשבונית מסוימת, מציינת את הסיבה לתיקון ומפרטת את הסכום שמזוכה, כולל המע״מ.
העיקרון שמאחוריה פשוט: מסמך שהופק נשאר בספרים כמו שהוא. כל שינוי מתועד במסמך נוסף, וכך אפשר תמיד לראות מה הופק, מה תוקן ולמה.
מתי מוציאים חשבונית זיכוי
- העסקה בוטלה אחרי שהחשבונית נשלחה.
- טעות בחשבונית: סכום, כמות או פרט אחר שגוי.
- הנחה בדיעבד או החזרה של חלק מהסחורה.
- חשבונית שהופקה ללקוח הלא נכון.
חשבונית שעדיין לא יצאה מהעסק ולא דווחה אפשר לבטל בסימון ״מבוטל״ על המקור ועל ההעתקים, שנשמרים בספרים. משעה שהמקור נמסר ללקוח, התיקון נעשה בהודעת זיכוי או בחשבונית הבאה לאותו לקוח.
מה חייב להופיע בהודעת זיכוי
- שם העסק, כתובתו ומספר העוסק.
- תאריך ושם הלקוח.
- המספר והתאריך של החשבונית שאליה מתייחס הזיכוי.
- הסיבה לשינוי הסכום.
- סכום הזיכוי לפני מע״מ, סכום המע״מ ושיעורו, והסכום הכולל.
- חתימה, אלא אם ההודעה נשלחת כמסמך ממוחשב.
זיכוי מלא וזיכוי חלקי
בזיכוי חלקי החשבונית המקורית נשארת בתוקף, בסכום מוקטן. בזיכוי מלא היא מבוטלת, ואפשר להוציא חשבונית חדשה במקומה.
ומה לגבי קבלה שגויה?
גם קבלה לא מוחקים. מבטלים אותה במסמך מתקן שמתייחס אליה. חשבונית עסקה, לעומת זאת, אינה חשבונית מס ואינה מתוקנת בהודעת זיכוי.
שלוש דוגמאות מחושבות
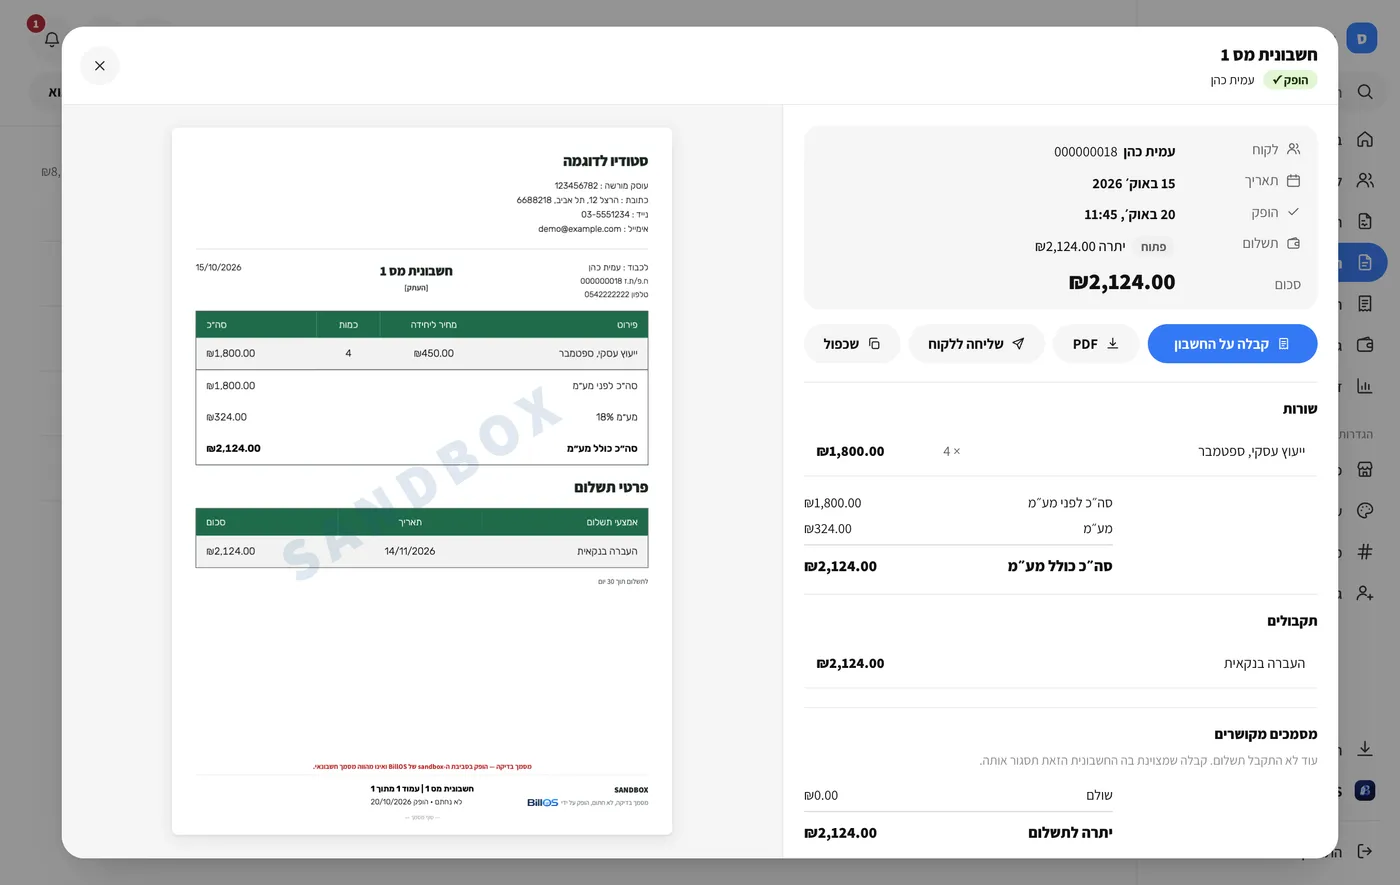
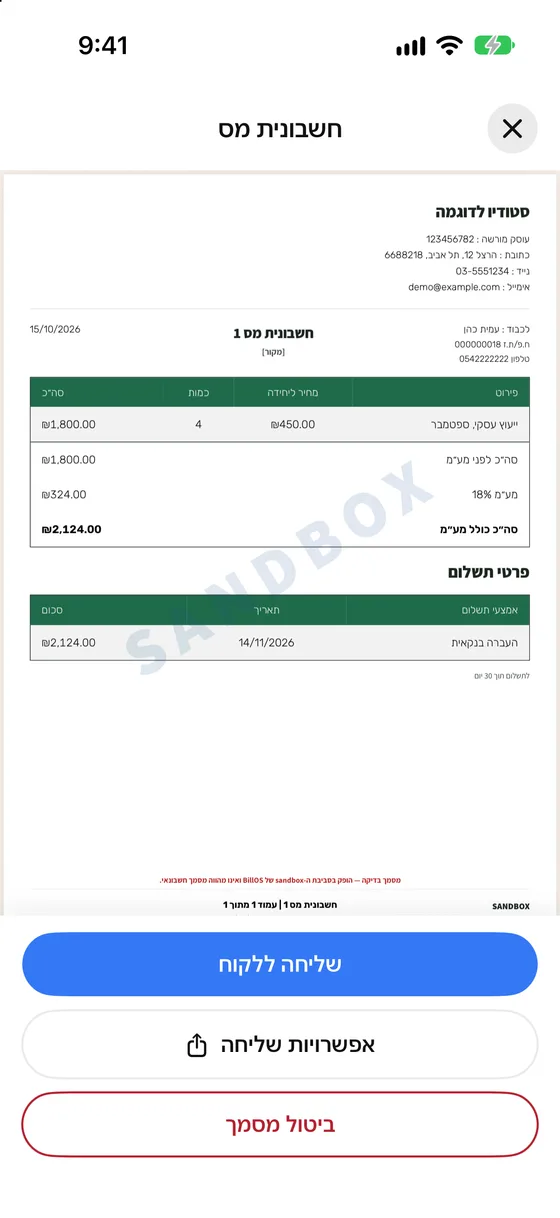
בכל הדוגמאות הלקוח קיבל חשבונית מס 1042 על 2,124 ₪ (1,800 ₪ ועוד מע״מ 324 ₪). כך נראה הזיכוי בכל מקרה:
| המצב | סכום הזיכוי | החשבונית אחרי הזיכוי |
|---|---|---|
| עסקה שבוטלה לגמרי | 2,124 ₪, כולל מע״מ 324 ₪ | מבוטלת, יתרה 0 ₪ |
| הנחה של 10% שסוכמה בדיעבד | 180 ₪ ועוד מע״מ 32.40 ₪ = 212.40 ₪ | 1,911.60 ₪ |
| מפגש אחד מתוך ארבעה לא התקיים (450 ₪ למפגש) | 450 ₪ ועוד מע״מ 81 ₪ = 531 ₪ | 1,593 ₪ |
שימו לב שהזיכוי כולל מע״מ באותו שיעור של החשבונית. זיכוי של 180 ₪ ״נטו״ הוא זיכוי של 212.40 ₪ ללקוח, ולכן חשוב לבחור אם הסכום שמזינים לפני מע״מ או כולל אותו.
זיכוי ואחריו חשבונית חדשה
הטעות הנפוצה ביותר היא חשבונית שהופקה על שם לקוח שגוי. התיקון נעשה בשני צעדים:
- מפיקים הודעת זיכוי מלאה על החשבונית השגויה: 2,400 ₪ במינוס, עם הסיבה ״הופקה ללקוח שגוי״.
- מפיקים חשבונית מס חדשה על שם הלקוח הנכון, באותו סכום ובאותם פרטים.
בספרים נשארים שלושה מסמכים: החשבונית המקורית, הזיכוי והחשבונית החדשה. הם מסתכמים ל-2,400 ₪ הכנסה אחת, ועם הסבר ברור למי שיבדוק.
זיכוי מול החזר כספי
הודעת זיכוי מתקנת את החשבונית, והיא אינה מעבירה כסף. אם הלקוח כבר שילם, צריך להחזיר לו את הכסף בנפרד ולתעד את ההחזר, למשל בקבלה שלילית או בהחזר במסמך נלווה. אם הלקוח עוד לא שילם, הזיכוי פשוט מקטין את החוב הפתוח שלו.
חמש טעויות נפוצות
- זיכוי שגבוה מהחשבונית. סכום הזיכויים מצטבר ואינו יכול לעלות על סכום החשבונית.
- זיכוי בלי סיבה. בזיכוי חלקי מציינים סיבה, כדי שהתיקון יהיה ברור.
- זיכוי בלי הפניה לחשבונית. ההודעה חייבת לציין איזו חשבונית היא מתקנת.
- ניסיון לתקן חשבונית עסקה בזיכוי. חשבונית עסקה אינה חשבונית מס, ולכן מחליפים אותה במסמך חדש.
- מחיקה של חשבונית ששלחת. חשבונית ששלחת ללקוח נשארת בספרים, גם כשהיא שגויה.
מה כותבים בשדה ״סיבה״
בהודעת זיכוי הסיבה מסבירה לרואה החשבון, ללקוח ולכל מי שיבדוק, למה התיקון נעשה. סיבה טובה קצרה וברורה:
- ״העסקה בוטלה לבקשת הלקוח״
- ״הופקה ללקוח שגוי, מוחלפת בחשבונית 1048״
- ״הנחה של 10% שסוכמה לאחר ההפקה״
- ״שעה אחת מתוך שלוש לא התקיימה״
- ״טעות בכמות, 4 במקום 3״
סיבה כמו ״טעות״ או ״תיקון״ לבדה אינה מסבירה כלום. ציון של מה השתנה ולמה חוסך שאלות אחר כך.
זיכוי לחשבונית במטבע חוץ
חשבונית שהופקה בדולרים או באירו מזוכה באותו שער שבו הופקה. הסיבה היא שהזיכוי מבטל את העסקה המקורית, ולא עסקת מטבע חדשה, ולכן הפרש שער אינו נחשב תיקון של החשבונית. ב-BillOS המערכת קוראת את השער מהחשבונית המקורית, ואין צורך להזין אותו מחדש.
מה זיכוי עושה לספרים
הודעת זיכוי היא מסמך מס בפני עצמו, והיא נרשמת כהכנסה שלילית. סכום ההכנסה אחרי הזיכוי הוא ההפרש בין החשבונית לזיכוי. בדוגמת ההנחה למעלה, חשבונית של 2,124 ₪ וזיכוי של 212.40 ₪ משאירים הכנסה של 1,911.60 ₪, כולל המע״מ שבה. איך הזיכוי משפיע על דוח המע״מ בתקופה מסוימת היא שאלה לרואה החשבון.
איך מונעים את הצורך בזיכוי
- בודקים את התצוגה המקדימה לפני ההפקה: לקוח, סכום, מע״מ ותאריך.
- שומרים פרטי לקוח נכונים בכרטיס הלקוח, ולא מקלידים אותם מחדש בכל חשבונית.
- משתמשים בהצעת מחיר מאושרת כבסיס לחשבונית, כך שהפרטים זהים לאלה שהלקוח אישר.
- שולחים דרישת תשלום קודם כשיש ספק לגבי הסכום, ורק אז מפיקים חשבונית מס.
איך מסבירים ללקוח את הזיכוי
לקוח שמקבל הודעת זיכוי עלול להתבלבל, במיוחד אם לא ביקש כלום. הודעה קצרה לצד המסמך חוסכת שיחות:
- זיכוי מלא: ״שלום דנה, ביטלתי את חשבונית 1042 כי הופקה בטעות על שמך. מצורפת הודעת זיכוי, ובקרוב תקבלי חשבונית נכונה.״
- זיכוי חלקי: ״שלום דנה, כפי שסיכמנו, ההנחה של 10% נכנסה. מצורפת הודעת זיכוי על 212.40 ₪, והחשבונית המעודכנת היא 1,911.60 ₪.״
- החזר כספי: ״שלום דנה, העברתי אליך 531 ₪ כהחזר על המפגש שלא התקיים. מצורפת הודעת זיכוי על הסכום.״
מה שומרים אחרי הזיכוי
בכל תיקון נשארים בתיק שלושה דברים: החשבונית המקורית, הודעת הזיכוי והחשבונית החדשה, אם הוצאה כזו. כדאי לשמור גם את ההתכתבות עם הלקוח שהובילה לתיקון, כי היא מסבירה את הסיבה. אחרי כמה שנים, כשרואה חשבון או פקיד שומה שואלים על חשבונית מסוימת, המסמכים וההסבר באותה תיקייה חוסכים עבודה רבה.
זיכוי בעקבות החזרת סחורה
עסק שמוכר מוצרים מזכה בדרך כלל את שווי הסחורה שהוחזרה, כולל המע״מ שחויב עליה. אם הלקוח מחזיר שניים מתוך חמישה פריטים, הזיכוי הוא שני חומשים מסכום החשבונית. אם הוחזר פריט פגום והעסק מחליף אותו באחר, כדאי להתייעץ עם רואה החשבון איך לתעד את ההחלפה, כי זה תלוי בעסקה עצמה.
דוגמה לתיאור השורה בהודעת הזיכוי
הזיכוי כולל שורה אחת או יותר, והתיאור שבהן מתייחס לחשבונית המקורית. ניסוחים טובים: ״זיכוי על חשבונית 1042: הנחה של 10%״, ״זיכוי על חשבונית 1042: מפגש מס׳ 4 לא התקיים״, ו״ביטול חשבונית 1042 במלואה״. הם קצרים, והם עוזרים לקשר את שני המסמכים גם אחרי שנים.
איך מפיקים חשבונית זיכוי ב-BillOS
- פותחים את החשבונית מרשימת ההכנסות.
- בתחתית החלון לוחצים ״זיכוי״ ובוחרים זיכוי מלא או חלקי.
- בזיכוי חלקי מזינים את הסכום ואת הסיבה. המערכת בודקת שסך הזיכויים אינו עולה על סכום החשבונית.
- מפיקים. מסמך הזיכוי מפנה לחשבונית המקורית, והיתרה הפתוחה מתעדכנת.
להרחבה: הפקת חשבוניות ב-BillOS.
המדריך נכתב כמידע כללי ואינו ייעוץ מס או ייעוץ משפטי. הכללים מתעדכנים מעת לעת; במקרה ספציפי כדאי לבדוק מול רואה חשבון או יועץ מס.
שאלות נפוצות
אפשר פשוט למחוק חשבונית שגויה?
לא. במערכת חשבונות ממוחשבת אין משנים או מוחקים מסמך שהופק. התיקון נעשה במסמך נוסף, כך שנשאר תיעוד מלא של מה שקרה.
מה ההבדל בין זיכוי מלא לזיכוי חלקי?
זיכוי מלא מבטל את כל החשבונית, למשל כשהעסקה בוטלה. זיכוי חלקי מקטין אותה, למשל כשניתנה הנחה או כשחלק מהסחורה הוחזר.
האם סכום הזיכוי יכול לעלות על סכום החשבונית?
לא. סכום הזיכוי אינו יכול לעלות על סכום החשבונית שאותה הוא מתקן.
מה עושים אחרי שהוצאה חשבונית זיכוי?
אם העסקה עדיין קיימת, מוציאים חשבונית מס חדשה ונכונה. אם הלקוח כבר שילם ומגיע לו החזר, מתעדים גם את החזרת הכסף.
האם אפשר להקטין את המע״מ שדווח לפי הזיכוי?
כן, בתנאים שבהוראות, ובהם אישור שהלקוח קיבל את הודעת הזיכוי. כדאי לוודא את הפרטים מול רואה החשבון.
איך מחשבים זיכוי חלקי?
מחליטים כמה מהחשבונית מזכים ומוסיפים את המע״מ באותו שיעור. לדוגמה, הנחה של 180 ₪ לפני מע״מ היא זיכוי של 212.40 ₪ כולל מע״מ, והחשבונית 2,124 ₪ קטנה ל-1,911.60 ₪.
מה ההבדל בין זיכוי להחזר כספי?
הודעת זיכוי מתקנת את החשבונית ואינה מעבירה כסף. אם הלקוח שילם, מחזירים לו את הכסף בנפרד ומתעדים את ההחזר.
האם צריך זיכוי על חשבונית שלא שולמה?
כן, אם החשבונית כבר נשלחה ללקוח. חשבונית שהופקה לא נמחקת גם כשלא שולמה, והזיכוי מקטין את החוב הפתוח.
פחות ניירת. יותר עסק.
מפיקים חשבוניות, קבלות והצעות מחיר במקום אחד. 5 מסמכים בחודש בחינם, בלי כרטיס אשראי ובלי התחייבות.
מתחילים בחינם